株式会社AlbaLinkは東証グロース市場に上場している不動産会社です。

共有者全員が固定資産税全額について連帯納税義務を負う
共有名義とは、ひとつの不動産を複数人で所有している状態を指します。
たとえば親が亡くなって3人の兄弟で実家を相続した際には、それぞれの所有権の割合が3分の1となるように登記します。
このときの所有権を「持分」、所有権の割合を「持分割合」といいます。
共有名義の不動産の固定資産税は、共有者全員で連帯して納めなければなりません。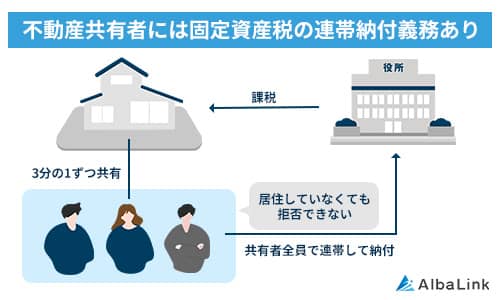 これは、地方税法で定められた不動産の共有者に対する義務です。
(連帯納税義務)
第十条の二 共有物、共同使用物、共同事業、共同事業により生じた物件又は共同行為に対する地方団体の徴収金は、納税者が連帯して納付する義務を負う。引用元:e-Gov法令検索「地方税法第10条の2」
なお、共有名義不動産の場合、固定資産税の納付書は代表者1名にのみ送付される仕組みになっています。
詳細は後述しますが、実務上は代表者がいったん全額を立て替えて納付し、後から未払いの共有者に請求する流れが一般的です。
共有名義・共有持分の概要については、以下の記事で詳しく解説しています。
共有者間では持分割合に応じて負担するのが原則
共有名義不動産の固定資産税は、共有者それぞれの「持分割合」に応じて負担するのが基本です。
民法第253条第1項では、各共有者はその持分に応じて管理費用を支払い、共有物に関するその他の負担も負うことが定められています。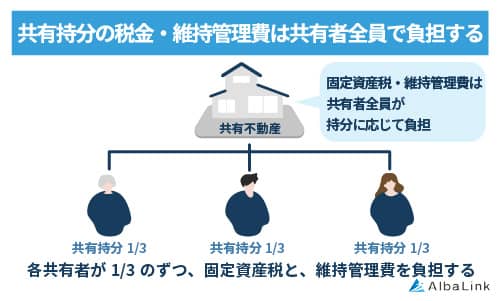
たとえば、兄弟3人で共有する不動産について、土地と建物を合わせた固定資産税が年間30万円のケースです。
民法の規定に従う場合は、持分割合がそれぞれ3分の1であれば、1人あたりの負担額は10万円ずつとなります。
ただ、実際にどのような割合で負担するかは、共有者間の話し合いによって自由に取り決められます。
長男が固定資産税の全額を負担していたとしても、当事者間で合意が得られているなら問題はありません。
夫婦で出資額が異なる場合の持分割合や贈与税の注意点は、以下の記事で解説しています。
関連記事:ローンは夫・頭金は妻が負担する共有名義なら確定申告は必要?贈与税発生の条件も紹介
共有持分の割合によっては贈与税が生じるケースもあるため、あわせて確認しておきましょう。
関連記事:共有名義の不動産にかかる贈与税をおトクに抑える特例制度を易しく解説
共有名義不動産にかかる固定資産税の計算方法
固定資産税は、土地と建物それぞれに課されます。
土地については「固定資産税評価額 × 1.4%」で計算し、住宅用地の特例により200㎡以下の部分は評価額が6分の1に軽減されます。
住宅が建っている土地の固定資産税評価額を、面積に応じて最大6分の1に軽減する制度
たとえば、敷地が200㎡以下であれば「固定資産税評価額 × 1/6 × 1.4%」で税額が算出されます。
建物も「固定資産税評価額×1.4%」で計算されますが、土地のように永続的に反映される特例はありません。
土地・建物の合計額を持分割合で按分すれば、共有者一人あたりの負担額が分かります。
たとえば、土地の評価額が1,000万円・建物の評価額が2,000万円・共有者3人で持分割合が3分の1のケースでは以下の計算式になります。
建物の固定資産税評価額 = 2,000万円 × 1.4% = 28万円
固定資産税の合計額 = 2万3,333円 + 28万円 = 30万3,333円
共有者1人あたりの負担額 = 30万3,333円 × 1/3 = 約10万1,111円
共有名義不動産の固定資産税は代表者が肩代わりで納税するのが一般的
共有名義不動産の固定資産税は共有者全員が連帯納付義務を負うものの、実際には代表者1名にのみ納税通知書が送付されます。
代表者がまとめて立て替えて納付し、後日ほかの共有者に負担金を請求する流れが一般的です。
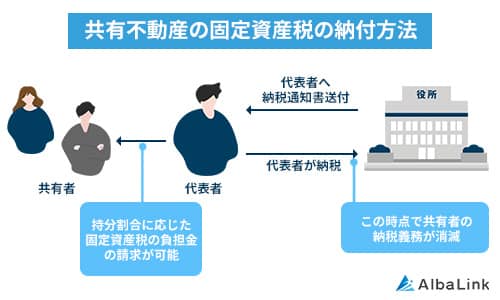 代表者の選定基準は自治体によって異なりますが、持分割合・住所地・登記簿上の記載順などを参考に、自治体側が決定します。
なお、仮に他の共有者が固定資産税を支払わなかったとしても、「連帯債務者間の求償権」により、その共有者へ負担割合分の請求が可能です。
詳細は、記事内の「他の共有者に持分相当額を請求する権利がある」で解説します。
立て替えた固定資産税は他の共有者に請求できるが回収は容易ではない
立て替えた固定資産税は、法律上は他の共有者に請求できます。
しかし、実際には必ず回収できる保証はなく、すでに数年分を立て替えている方や共有者と連絡が取れなくなっている方ほど、回収の難易度は高くなります。
この章では、請求できる法的根拠や期限、回収が難しくなるケースについて解説します。
他の共有者に持分相当額を請求する権利がある
共有名義不動産の代表者は、自治体から送られてきた納付書をもとに固定資産税を「いったん立て替える」形で支払います。
その後、代表者は各共有者に対してそれぞれの持分割合に応じた固定資産税の負担金を請求できます。
これを「連帯債務者間の求償権」といい、民法では次のように規定されています。
(連帯債務者間の求償権)第四百四十二条 連帯債務者の一人が弁済をし、その他自己の財産をもって共同の免責を得たときは、その連帯債務者は、その免責を得た額が自己の負担部分を超えるかどうかにかかわらず、他の連帯債務者に対し、その免責を得るために支出した財産の額(その財産の額が共同の免責を得た額を超える場合にあっては、その免責を得た額)のうち各自の負担部分に応じた額の求償権を有する。
求償権を行使できる期間は、権利を行使できることを知った時から5年間・知らなかった場合は10年間とされています。
代表者として固定資産税を立て替えた場合、「代わりに払った = 他の共有者に請求できることを知っている」とみなされるのが通常です。
そのため、立て替えて納付した日の翌日から数えて5年以内に請求を行う必要があると考えておいたほうがよいでしょう。
ただし、法律上は回収可能であるものの、実際には様々な要因によって回収が難しくなるケースも珍しくありません。
次項で、回収が難しくなる具体的な状況について詳しく見ていきましょう。
連絡が取れない場合や支払能力がない場合は回収が難しい
固定資産税を立て替えた場合、法律上は請求できても、実際に回収するまでには多くの時間や費用がかかることがあります。
立て替えた金額が数万円程度だと、住所調査や法的手続きにかかる費用や手間のほうが上回り、現実的には回収が難しいケースも多いでしょう。
まず、共有者と連絡が取れないケースを例に挙げます。
| 状況 | 必要な対応 |
|---|---|
| 相手の住所が分かる | 支払督促の手続きが可能 |
| 相手の住所が分からない | 住民票・戸籍の附票などによる調査が必要 |
もし、住所が分からない場合は、弁護士などの専門家に依頼して調査するところから始めなければなりません。
次に、共有者に支払能力や判断能力がないケースです。
| 相手の状況 | 必要な対応 | 想定される時間・費用の目安 |
|---|---|---|
| 認知症などで判断能力が十分でない | 成年後見制度の申立てが必要になる場合がある | 申立てから選任まで1〜3ヶ月程度、初期費用は2万円程度 |
| すでに自己破産している | 破産手続きの状況確認や債権の届出が必要 | 手続きの進行状況確認や届出作業に数週間〜数ヶ月程度 |
また、自己破産については手続きを行ったとしても、相手に財産が残っていなければ、結局回収できない可能性もあります。
具体例として、年間12万円の固定資産税を兄弟2人で負担しているケースを考えてみましょう。
1人あたりの負担額は年間6万円となるため、3年間支払われなければ立替額は18万円にまで膨らみます。
住所調査から訴訟まですべて弁護士に依頼した場合、着手金・成功報酬・実費まで含めると30万円を超えるケースも珍しくありません。
また、訴訟に移行した場合は、支払いを命じる判決に至るまで半年〜1年以上かかることもあります。
結果として回収できたとしても、労力や費用のほうが上回ってしまうことも多いでしょう。
そのため、「どうすれば回収できるか」だけでなく、「どうすれば今後もっとも損をしないか」の視点で動くことが大切です。
次の章では、共有名義の固定資産税をめぐるトラブル事例と対処法を紹介しますので、参考にしてみてください。
【実例】共有名義の固定資産税に関するトラブル実例と対処法
この章では実際によくある4つのトラブル事例と、それぞれの具体的な対処法を分かりやすくご紹介します。
なお、ご紹介するトラブル対処法には、訴訟や法的手続きを選択肢として挙げているものもあります。
しかし、こうした方法が現実的な対処法となるのは、「何度も裁判を経験し、慣れている」という方に限られます。
裁判には多大な時間と費用がかかるうえ、精神的な負担も決して小さくありません。
慣れない手続きや相手方とのやり取りが続くことで、強いストレスを感じる方は多くいます。
人によっては日常生活を送ることが難しくなるほどの心労や、体調不良の原因になってしまうケースもあります。
そのため、共有名義の不動産をめぐるトラブルで負担を感じている方は、「持分の売却」を検討してみてください。
持分に強い買取業者に依頼すれば、問題解決から売却まで丸ごと任せられるので持分に関わるストレスから解放されます。
詳細は、「専門の不動産買取業者に持分のみ売却する」をご確認ください。
他の共有者と連絡が取れない
他の共有者と連絡が取れないAさんの事例です。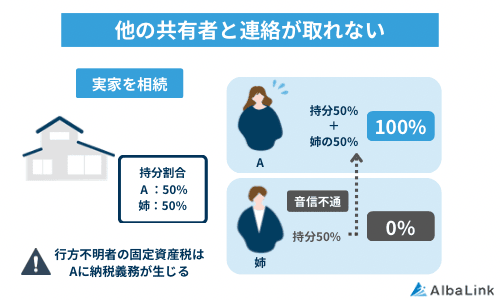
管理は姉から任され、固定資産税もAさんがまず全額を立て替え、後で姉に半額を請求する形が続いており、当初は姉も支払いに応じていた。
しかし、姉が離婚・転居してから、電話番号も住所も勤務先も変わり、連絡がつかない状況になります。
滞納を恐れたAさんは、姉の分の税金まで一人で納付し、草刈りや修繕なども一人で負担することに。
売却や解体を考えても、共有名義である以上、行方の分からない姉の同意なしには何も進められない。
Aさんの状況に沿って考えられる対処法を見ていきます。
まずは、把握している住所や登記簿上の住所へ書面を送付します。
それでも反応がない場合は、内容証明郵便で立て替え額や支払期限を通知するとよいでしょう。
転居先が分からない場合は、弁護士や司法書士に住所調査を依頼することをおすすめします。
住所が判明した後も支払いに応じてもらえない場合は、支払督促や訴訟といった法的手続きを検討することになります。
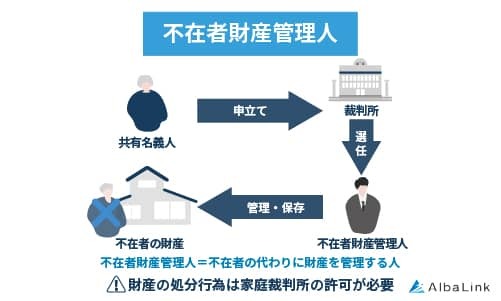
また、相手の所在自体が分からない場合には、不在者財産管理人の選任を検討しましょう。
行方不明者に代わってその財産を管理・処分する権限を持つ人。家庭裁判所が選任する
対応が長引く場合や、法的手続きを行うこと自体が負担に感じる場合は、持分を手放すこと(売却)を検討するのも一つの方法です。
共有者が死亡して新たな相続人とトラブルが発生
共有者が死亡して新たな相続人とトラブルが発生したBさんの事例です。
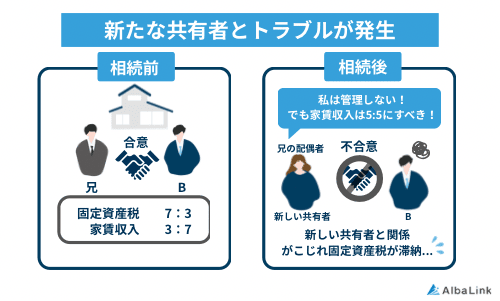
管理業務をBさんが多く担う代わりに、家賃収入は「Bさんが7割・兄が3割」、固定資産税などのランニングコストは「Bさんが3割・兄が7割」の割合にするルールを兄弟で決めていた。
ところが兄が亡くなり、その持分を妻が相続すると状況が一変。
亡き兄の妻は「持分が半分ずつなのだから、収入も費用も5対5であるべき」と、これまでのルールの変更を求めてきた。Bさんは、自分が入居者対応や修繕手配といった管理業務を実質的に一手に引き受けてきた経緯を丁寧に説明したが、妻は納得せず。
それでいて管理業務を引き継ぐ様子はなく、家賃収入だけは5割を要求してくる。ランニングコストの負担割合についても折り合いがつかず、Bさんが立て替え続ける状態が続いている
Bさんの状況に沿って考えられる対処法を見ていきます。
まずは、以前の共有者(兄)との間で取り決めていた合意内容や、管理業務・家賃収入・費用負担の実績が分かる資料を用意しましょう。
その資料をもとに、新しい共有者と改めて負担ルールについて話し合うことが大切です。
話し合いの結果、合意に至った場合は、その内容を書面に残しておきましょう。
一方、話し合いによる解決が難しい場合は、弁護士を通じた交渉のほか、立替分の請求や共有物分割請求といった法的手続きを検討することになります。
協議が長期化してしまう場合や、今後も同様のトラブルが繰り返される可能性が高い場合には、持分の売却を選択肢の一つとして検討するとよいでしょう。
共有者が認知症になり支払いの話し合いができない
共有者が認知症になり支払いの話し合いができないCさんの事例です。
ところが父親が認知症を発症し、介護施設へ入所することに。
それ以来、預金の管理はおろか固定資産税の支払いについてすら、父親自身は判断できない状態になってしまった。
父親名義の預金には十分な残高があるはずだったが、判断能力のない父親のためにCさんが勝手に引き出すことはできない。
滞納すれば家の権利にも影響しかねないため、やむを得ずCさんは、本来なら折半すべき12万円を全額立て替えることに。
父親と費用の話も家の将来の話も、まともに交わすことができないまま時間だけが過ぎている
Cさんの状況に沿って考えられる対処法を見ていきます。
すでに父親の判断能力が低下している場合は、家庭裁判所へ成年後見制度の申し立てを行いましょう。
成年後見人等に財産管理を依頼する形にすれば、父親の財産から固定資産税の納付や、立て替えてきた金額の精算が可能になります。
ただし、申し立てから選任までには2〜3ヶ月程度かかるほか、手続きを弁護士などに依頼する場合は10〜30万円程度かかります。
成年後見制度については、以下の記事で詳しく解説しています。
請求は可能だが手間や費用の方が大きくなる
共有者への請求ができるものの、手間や費用の負担が大きく行動に移せないDさんの事例です。
年間の固定資産税3万2,000円を一人8,000円ずつ負担する約束だった。
Dさんが毎年全額を納付し、後から兄弟それぞれに8,000円を請求する形が続いていた。
ところがある年から、末の弟だけが支払いを拒むようになる。
法律上、Dさんには連帯債務者間の求償権があり、弟に負担分を請求する権利はある。
しかし、内容証明郵便を送るにも、支払督促や訴訟に踏み切るにも相応の時間と費用がかかる。
8,000円のために、それを上回る労力と費用をかけるのは割に合わないと考えているものの、毎年の立て替えにも負担を感じている
Dさんの状況に沿って考えられる対処法を見ていきます。
まずは、納税通知書や領収書、弟への請求記録などを証拠として保管しておくことが大切です。
その上で求償権が消滅時効にかかってしまう前に、書面で支払いを請求しましょう。
請求しても支払いがない場合は、内容証明郵便や支払督促といった手続きに進むかどうかを検討することになります。
また、弟との間で負担方法について合意が得られず、今後も状況が変わらない可能性が高い場合は、共有関係の解消も視野に入れましょう。
具体的には、不動産全体の売却について話し合う方法があります。
話し合い自体が難しい状況であれば、自身の共有持分のみを売却し、負担から離れるのも有効な選択肢です。
共有名義不動産の固定資産税を滞納したらどうなる?
税金の納付は、国民に課された三大義務のひとつです。
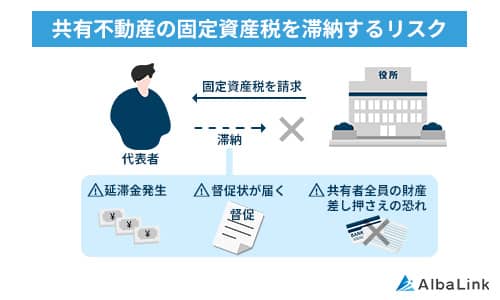
固定資産税納税通知書が届いたら納付期限までに固定資産税を納めなければならず、滞納した場合には以下のリスクが発生する点に注意が必要です。
延滞税がかかる
固定資産税を期限までに納付しなかった場合は、滞納期間に応じて延滞金が発生します。
滞金の税率は、納付期限の翌日から1か月を過ぎる日までの期間は年率2.4%、納付期限から1か月経過後は年率8.7%です。
たとえば固定資産税1期分5万円(納付期限:令和5年5月31日)を滞納し、令和5年11月30日に納付した場合に発生する延滞金は以下のとおりです。
5万円×2.4%×30日÷365日=98.6円【令和5年7月1日~11月30日まで】
5万円×8.7%×153日÷365日=1,823.4円合計:98円+1,823円=1,921円(小数点以下切り捨て)
市区町村から督促状が届く
不動産の所有者が固定資産税を滞納した場合、自治体は納付期限後20日以内に督促状を送付しなければならないと地方税法で定められています。
(市町村民税に係る督促)
第三百二十九条 納税者(特別徴収の方法によつて市町村民税を徴収される納税者を除く。以下本款において同様とする。)又は特別徴収義務者が納期限(第三百二十一条の十一又は第三百二十八条の九の規定による更正又は決定があつた場合においては、不足税額又は不足金額の納期限をいい、納期限の延長があつたときは、その延長された納期限とする。以下市町村民税について同様とする。)までに市町村民税に係る地方団体の徴収金を完納しない場合においては、市町村の徴税吏員は、納期限後二十日以内に、督促状を発しなければならない。但し、繰上徴収をする場合においては、この限りでない引用元:e-Gov法令検索「地方税法第329条」
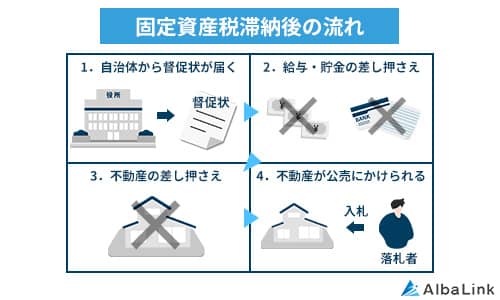
そのため、固定資産税を滞納すると自治体から共有名義不動産の代表者宛てに督促状が送られてきます。
地方税法では「督促状を送付した日から10日を経過した日までに完納されなかった場合には滞納者の財産を差し押さえなければならない」(地方税法第331条第1項第1号)と定められていますが、実際には財産を差し押さえる前に電話や文書、訪問などを通じて納税の催告が行われる形が一般的です。
共有者全員が差し押さえの対象となる
度重なる督促や催告にもかかわらず、それでも固定資産税の納付に応じなかった場合には財産調査が行われます。
共有名義不動産の場合は共有者全員に連帯納付義務があるため、代表者だけでなく、他の共有者の財産も調査される点に注意しましょう。
財産調査の結果、差し押さえできる財産があれば差し押さえられます。
固定資産税の滞納の場合には、課税対象である土地や家屋が差し押さえられる形が一般的です。
また、代表者や他の共有者の預貯金や給与などの財産が差し押さえられることもあります。
財産の差し押さえは予告なく行われるため、ケースによっては日常生活に支障をきたしてしまいかねません。
そのため、督促状が届いた段階で他の共有者に相談し、速やかに納付するように心掛けましょう。
共有名義の不動産が差し押さえられた場合の対処法については、以下の記事で詳しく解説しています。
共有名義不動産の固定資産税を負担したくない場合の対処法

共有名義の不動産に関する持分の一部を所有していたとしても、実際には代表者など他の方が居住しており、自身は別の場所に住まいを構えているケースがあります。
このような場合、住んでもいない不動産にかかる固定資産税を支払いたくないと考えることでしょう。
しかし、共有名義不動産の固定資産税の負担を回避できる方法は存在するのでご安心ください。
ここでは、共有名義不動産の固定資産税を負担したくない場合の対処法を2つご紹介します。
共有名義のメリット・デメリットについては、こちらで詳しく解説しています。
関連記事:共有名義のデメリットとメリットに隠されたウソ|共有解消の5つのシナリオ
他の共有者に自分の共有持分を売却する
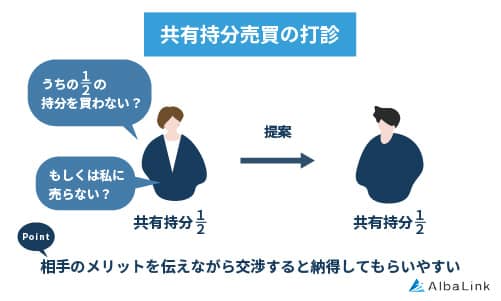
1つ目の対処法は、他の共有者に自身の持分を売却することです。
共有名義の不動産の場合、他の共有者全員の同意がなければ「建物を解体して新築する」「賃貸物件として長期間貸し出す」「売却する」行為はできません。
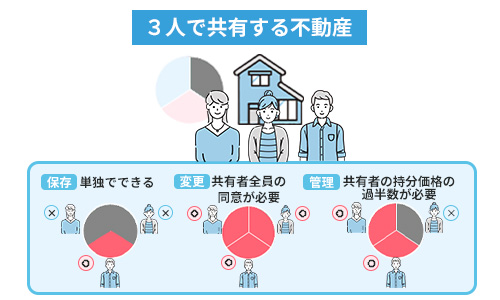
また、「賃貸物件として短期間貸し出す」「大規模なリフォームやリノベーションを行って資産価値を高める」行為は共有持分の過半数以上の同意が必要です。
共有名義不動産に対して共有者単独でできる行為は「現状維持を目的とした修繕」「共有名義不動産の使用」などに限られます。
自身で不動産を自由に活用できないのは、共有名義のデメリットといわざるを得ません。
ただし、自身の共有持分のみであれば自由に売却が可能です。
そのため、他の共有者が不動産を単独名義にして自由に活用したいと考えているのであれば、前向きに購入を検討してもらえるでしょう。
なお、共有持分をほかの共有者に売却して利益が生じた場合は、確定申告が必要です。
確定申告は、共有持分を売却した翌年の2月16日〜3月15日の期間内に、住民票の住所地を管轄する税務署で行います。
なお、共有名義不動産の確定申告の方法や固定資産税の支払いについては、以下の記事でより詳しく解説しています。

他の共有者の持分を買い取って単独名義にする
2つ目の対処法は、他の共有者の持分を買い取って単独名義にすることです。
ただし、相手と不仲である上に持分を手放すつもりもない場合には、この選択肢は避けたほうがよいでしょう。
金額などの条件交渉が長引きやすく、売却に至るまでの手続きが煩雑になりがちだからです。
たとえば、あなたが「200万円で買いたい」、相手が「300万円で売りたい」と考えている場合、交渉が平行線をたどることもあります。
交渉の長期化は共有者同士の関係をこじらせ、トラブルのきっかけを増やすだけになりかねません。
そのため、関係性が良好で持分を手放したいと考えている共有者がいる場合に限り、持分の買取を提案するのが無難です。
交渉成立が難しい場合は無理に単独名義化を目指さず、共有持分専門の買取業者へ売却する方法に切り替えるのが賢明です。
共有物分割請求によって共有状態を解消する
3つ目の対処法は、共有物分割請求によって共有状態を解消することです。
共有物分割請求訴訟とは、話し合いで共有状態を解消できない場合に、裁判所に分割方法を決めてもらう法的手続きです。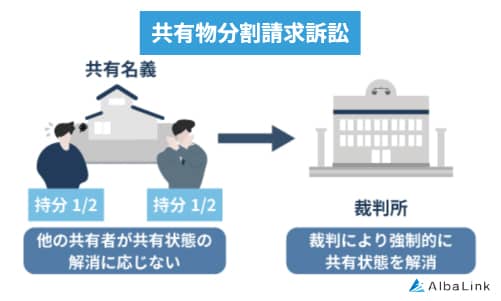
ただし、訴訟の解決までに多額の費用と長い時間がかかるので基本的にはおすすめできない方法です。
スムーズに進めば半年〜1年程度で終わることが多いですが、持分買取の資金が用意できないなどの事情が生じると1〜2年程度かかる場合があります。
また、弁護士費用や不動産鑑定費用などで50万〜150万円程度が必要になるケースも珍しくありません。
前述のように、訴訟を続けること自体が精神的なストレスにもつながります。
精神的な負担を避けたい方は、訴訟を起こさず現状のまま持分を売却する方法を選択するの安全といえます。
専門の不動産買取業者に持分のみ売却する
4つ目の対処法は、専門の不動産買取業者に自身の共有持分を売却することです。
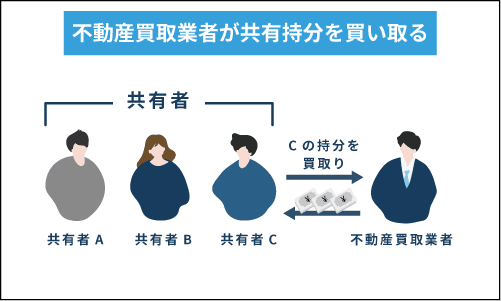
共有持分を他の共有者へ売却したいと考えても、その共有者に相応の資力がなければ売買契約は成立しません。
共有持分の売却相場は、以下の計算式で求められます。
たとえば共有名義不動産の市場価格が3,000万円で、自身が所有している持分割合が3分の1であったときの共有持分の売却相場は以下のとおりです。
共有持分の売却相場=3,000万円×1/3=1,000万円
自身の共有持分を他の共有者に対して1,000万円で買ってほしいと話を持ちかけたとしても、売却するのは現実問題としてなかなか厳しいといわざるを得ません。
しかし、売却相手が専門の不動産買取業者であれば数日~1週間ほどで共有持分を買い取ってもらえます。
買取価格の相場は市場価格の2分の1~3分の1ほどとなりますが、余計な手間をかけずに短期間で売却できるのは大きなメリットといえます。
共有持分を他の共有者に買い取ってもらえない、いち早く共有状態から抜け出して固定資産税の納付義務から解放されたい場合には、共有持分の買取を専門とする不動産買取業者に売却することをおすすめします。
弊社AlbaLink(アルバリンク)でも、共有持分を積極的に買い取っております。
相続で共有となった土地について、他の共有者が連絡に応じず、他社でも取り扱ってもらえなかった持分のご相談も、弊社ではお受けしています。
「母の兄弟3人で共有していた土地を、いとこと私がそれぞれ一部相続しました。残りの相続人は連絡しても反応がなく、他社にも断られて長年そのままです。私といとこの持分を買い取ってもらえるか相談したいです。」
上記のような状態でも、弊社は弁護士とも連携しており、他の共有者との間で法律的トラブルが生じた場合でもスムーズな解決が可能です。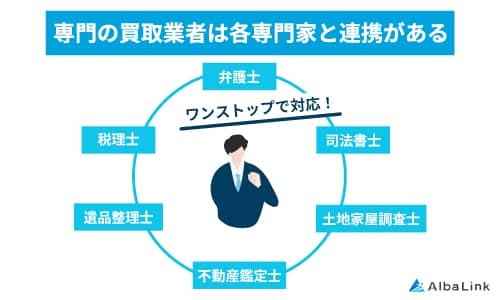
査定は無料ですので、自身の共有持分をいくらで買い取ってもらえるのかが知りたい方は、お気軽にお問い合わせください。
>>【共有持分の簡単査定フォーム】トラブル解消・ご相談はこちら
弊社Albalinkの共有持分の買取事例
前項では、共有持分は専門の買取業者に売却するのが最適であるとお伝えしました。
そこでこの章では、弊社Albalinkを例にとり、実際の共有持分の買取事例を紹介します。
弊社Albalinkは訳アリ物件専門の買取業者として、他社では断られるような複雑に利権が絡まる共有持分を多数買い取ってきました。
実際、弊社は下記のように全国各地の共有持分を買い取っており、中には1000万円以上で買い取ったこともあります。
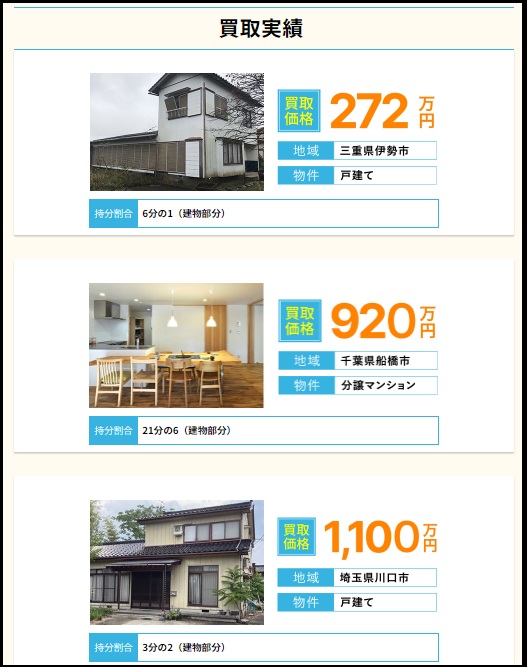
ただ、上記のような買取事例だけを見せられてもピンとこない方もいるでしょう。
そこで、弊社が共有持分を買い取ったお客様からいただいた、直筆のメッセージも紹介します。
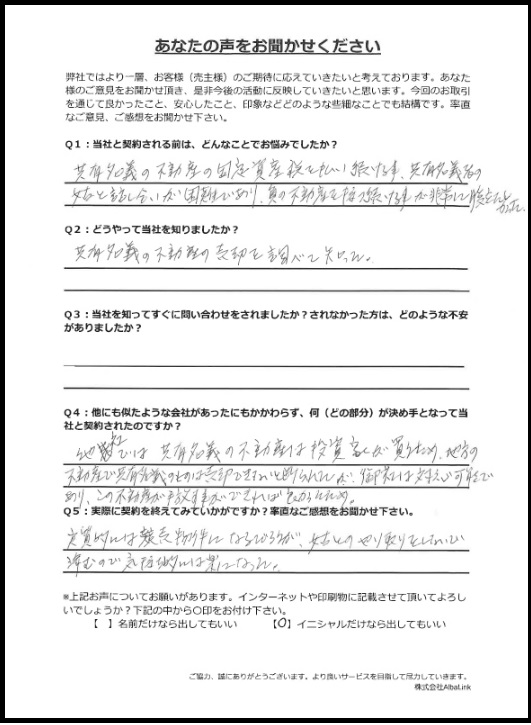
このお客様は共有者である親族と折り合いが悪く、話し合いができる関係ではありませんでした。
そのため、弊社が共有持分を買い取ったことで「(共有者と)やり取りをしなくて済むようになり、気持ちが楽になった」というメッセージをお寄せくださいました。
上記のお客様以外にも、弊社に物件の買取依頼をしていただいたお客様からは「肩の荷が下りた」「もっと早く依頼すれば良かった」といった感謝の言葉を多数いただいております(下記Google口コミ参照)
また、弊社はお客様からの評価が高いだけでなく、不動産買取業者としては数少ない上場企業でもあり、社会的信用も得ています。
信頼できる買取業者に安心して共有持分を売却し、共有関係から解放されたい方はぜひ一度弊社の無料買取査定をご利用ください(売却前提の問い合わせでなくても構いません)
>>【共有持分の簡単査定フォーム】トラブル解消・ご相談はこちら
まとめ
共有名義の不動産に課される固定資産税は、共有者全員で連帯して納付しなければなりません。
たとえ共有名義不動産に自身が住んでいない場合であっても、共有持分を有している以上固定資産税を納める必要があります。
万が一代表者が固定資産税を長期間滞納した際には、他の共有者の財産が差し押さえられる恐れがある点には注意が必要です。
共有名義不動産にかかる固定資産税の納付義務から解放されたいのであれば、自身の共有持分を手放すことをおすすめします。
専門の不動産買取業者であれば平均1週間~1ヶ月程度で買い取れるので、持分にまつわるトラブルからスムーズに抜け出せます。
弊社AlbaLink(アルバリンク)では、2011年の創業以来数多くの共有持分を買い取ってまいりました。
買い取った共有持分を活用するノウハウにも長けているため、できる限りの適正価格をご提示いたします。
共有持分をいますぐに売却して共有状態から解放されたい方は、ぜひお気軽にご相談ください。
 相談・査定はこちら